>> Le Centre financier international à Dà Nang s’allie au développement durable
>> Le centre financier international du Vietnam à Dà Nang classé 71e au monde
>> Le Centre financier international de Dà Nang fait son entrée au classement mondial GFCI 40
 |
| Photos : VNA/CVN |
Le lancement du Centre financier international du Vietnam (VIFC) intervient dans un contexte où les besoins de capitaux de l’économie nationale se diversifient et augmentent. Les infrastructures, la production, la transformation numérique, la croissance verte ou encore l’innovation nécessitent des ressources qui ne peuvent reposer sur un seul canal de financement.
Selon le Professeur associé et Docteur Nguyên Huu Huân, vice-président de l’organe exécutif du VIFC à Hô Chi Minh-Ville, le Vietnam pourrait avoir besoin de 1.500 à 1.600 milliards de dollars pour l’investissement, la production et les infrastructures au cours des dix prochaines années. Le VIFC doit donc contribuer à élargir les canaux de mobilisation des capitaux, notamment en dehors du crédit bancaire.
Mais attirer des capitaux ne suffit pas. "Le plus difficile est de transformer la présence des institutions en flux de capitaux réels", souligne le Professeur associé et Docteur Ngô Minh Vu, de l’Université d’économie de Hô Chi Minh-Ville. C’est sur cette chaîne - de l’attraction du capital à son utilisation dans l’économie réelle - que se joue désormais l’enjeu du VIFC.
 |
La création du VIFC répond d’abord à une équation économique : comment élargir les canaux permettant de mobiliser des capitaux pour accompagner les ambitions de développement du Vietnam ?
Les besoins sont considérables. Selon le Professeur associé et Docteur Nguyên Huu Huân, le pays pourrait nécessiter entre 1.500 et 1.600 milliards de dollars pour l’investissement, la production et les infrastructures sur dix ans. Dans ce contexte, le VIFC est appelé à compléter les canaux traditionnels, notamment en développant des sources de financement non bancaires.
Pour le spécialiste, cette orientation répond mieux aux besoins du Vietnam qu’un modèle centré uniquement sur la gestion de patrimoine. Les nouveaux canaux de financement peuvent également jouer un rôle d’amortisseur face aux chocs extérieurs.
Le positionnement du centre doit donc être spécifique. M. Huân insiste sur le fait que Hô Chi Minh-Ville n’a pas vocation à devenir "un deuxième Singapour, Hong Kong (Chine) ou Shanghai". L’objectif est plutôt de trouver une place propre dans le réseau financier régional, en lien avec l’économie réelle vietnamienne.
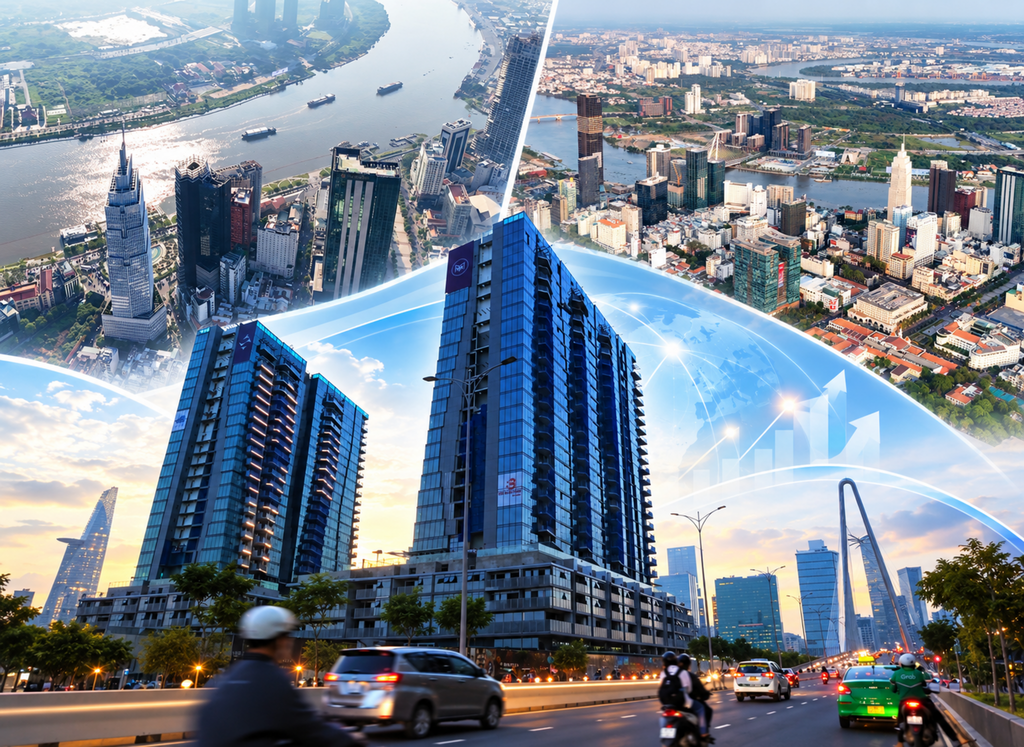 |
| Vue d’ensemble du Centre financier international à Hô Chi Minh-Ville. |
| Photos : VNA/CVN |
Cette logique explique l’organisation autour de deux pôles, Hô Chi Minh-Ville et Dà Nang. Les deux villes doivent partager une même architecture institutionnelle, des standards communs de gouvernance et de supervision, tout en développant des spécialisations complémentaires.
Le calendrier est progressif. Entre 2026 et 2030, la priorité est donnée à la consolidation des institutions, du modèle de gouvernance, des mécanismes de supervision et des infrastructures essentielles. Entre 2031 et 2035, le dispositif doit s’élargir vers les marchés de capitaux, la finance verte, la finance numérique et la fintech.
Le véritable enjeu ne sera toutefois pas seulement de faire grandir le nombre d’acteurs présents dans le centre. Le marché commence déjà à passer "de la recherche d’informations sur le mécanisme au choix des secteurs et des produits", analyse le Professeur associé Nguyên Huu Huân, avec notamment "l’émergence de la finance aéronautique et d’un écosystème de finance maritime". Cette évolution marque un changement de phase : après la construction du cadre, vient désormais celle du marché.
 |
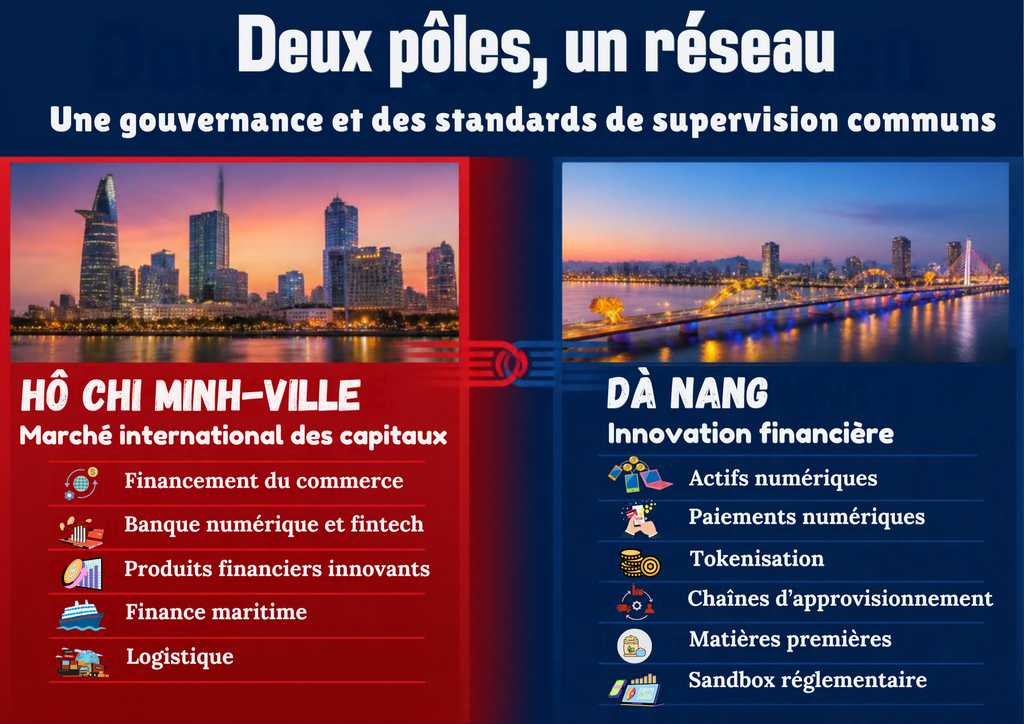
Le choix de Hô Chi Minh-Ville et de Dà Nang ne répond pas à une logique de concurrence. Les deux villes sont conçues comme deux points d’un même réseau.
À Hô Chi Minh-Ville, quatre piliers ont été identifiés : marché international des capitaux, financement du commerce, banque numérique et fintech, ainsi que produits financiers innovants. Leur sélection repose sur les atouts déjà présents dans la métropole en matière de banque, de valeurs mobilières, de commerce, de logistique et de start-up.
Selon plusieurs experts, la finance maritime pourrait notamment devenir un domaine de différenciation. Le système portuaire vietnamien traite des marchandises représentant plus de 1.000 milliards de dollars par an, mais environ 90% des transactions financières associées seraient encore réalisées à Singapour et à Hong Kong. Développer au Vietnam le financement du commerce, les paiements internationaux, l’assurance et la gestion des risques permettrait donc de retenir une partie de cette valeur financière.
Cette approche illustre la philosophie du VIFC : identifier des activités dans lesquelles la finance peut s’appuyer directement sur les forces de l’économie nationale.
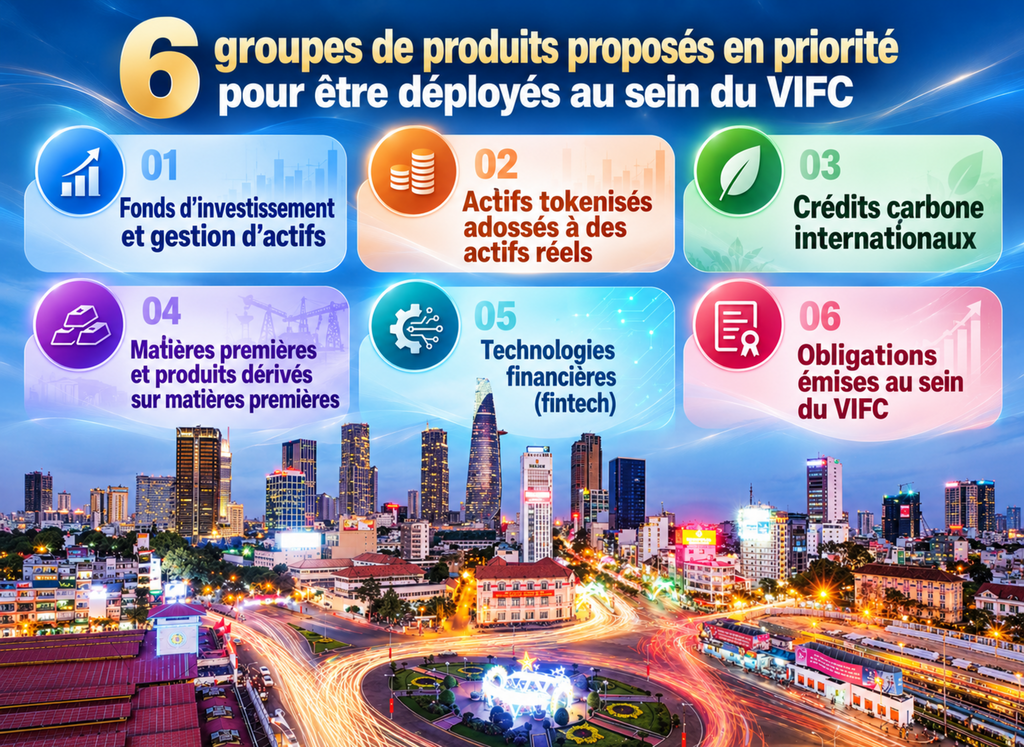
À Dà Nang, l’accent est différent. Le plan à l’horizon 2035 privilégie l’innovation et la technologie financières : actifs numériques, paiements numériques, tokenisation, plateformes spécialisées, financement des chaînes d’approvisionnement et expérimentation contrôlée.
La ville étudie également la création d’une bourse de matières premières, Vietnam Commodity Exchange - DNEX. Le projet, encore à l’étude, viserait à connecter producteurs, exportateurs, banques, logisticiens, organismes de contrôle et investisseurs grâce à des mécanismes centralisés de négociation, paiement et compensation.
 |
| Infographie : Hông Anh/CVN |
Cette complémentarité est essentielle. Pour Professeur associé et Docteur Nguyên Huu Huân, le fait de partir des besoins de l’économie réelle doit justement permettre au VIFC de trouver "une position propre" dans le réseau financier régional. L’enjeu n’est donc pas de construire deux centres identiques, mais de faire fonctionner deux spécialisations au sein d’une même architecture.
 |
Le passage de l’annonce à la transaction constitue probablement le principal test du VIFC. Environ 20 milliards de dollars ont déjà été engagés par des investisseurs et partenaires vietnamiens et étrangers, selon le Professeur associé et Docteur Nguyên Huu Huân. Mais l’expert insiste sur un point essentiel : il s’agit de capitaux engagés, et non de l’ensemble des ressources déjà décaissées.
La nuance est déterminante. "Le plus difficile est de transformer la présence des institutions en flux de capitaux réels", estime le Professeur associé et Docteur Ngô Minh Vu, directeur du programme de formation sur le marché des valeurs mobilières à l’Université d’économie de Hô Chi Minh-Ville.
Pour lui, l’installation d’une banque, d’un fonds ou d’une entreprise internationale ne constitue donc qu’un point de départ. Si ces acteurs se contentent de fournir des services à leurs clients à l’étranger, le centre risque de fonctionner de manière isolée.
Le risque est celui d’un "îlot financier". Or le potentiel domestique est considérable. À la fin du premier trimestre 2026, l’encours du crédit à Hô Chi Minh-Ville dépassait 5,34 millions de milliards de dôngs, tandis que la capitalisation du marché boursier vietnamien atteignait environ 410 milliards de dollars à la mi-mai 2026.
Le VIFC doit donc créer des passerelles entre les capitaux internationaux et cette économie. Le Professeur associé et Docteur Ngô Minh Vu défend notamment l’idée d’un "portail de connexion" contrôlé, permettant aux entreprises et autres acteurs éligibles d’utiliser les services des membres du VIFC pour mobiliser des capitaux internationaux. Mais, prévient-il, "si les entreprises doivent encore aller à l’étranger louer l’ensemble de l’écosystème de services, le VIFC aura du mal à remplir sa fonction de canalisation des capitaux".
 |
| Photo d'illustration |
Le financement doit également être liquide. Un marché limité au primaire oblige l’investisseur à conserver son actif jusqu’à son échéance ou à trouver lui-même un acquéreur. Le risque de liquidité augmente alors, tout comme le rendement exigé et le coût du capital.
C’est pourquoi M. Minh Vu propose d’étudier la possibilité d’une Bourse internationale au sein du VIFC, accompagnée de systèmes d’enregistrement, de conservation, de compensation et de règlement. Elle pourrait notamment servir aux transactions transfrontalières, aux obligations en devises, aux fonds internationaux, aux infrastructures et aux produits de finance verte. Le marché secondaire devient ainsi beaucoup plus qu’un outil technique : il constitue une condition de la capacité du VIFC à attirer des capitaux de long terme.
Le VIFC ne sera donc réellement une porte d’entrée pour les fonds internationaux que si cette porte fonctionne dans les deux sens : permettre aux capitaux d’entrer, mais aussi offrir aux investisseurs des conditions suffisamment sûres et liquides pour gérer leurs actifs.
 |
L’infrastructure d’un centre financier ne se mesure pas seulement à ses immeubles. Une partie essentielle du dispositif est invisible : données, paiements, systèmes de règlement, supervision, règles et mécanismes de résolution des différends.
Le VIFC a déjà engagé la numérisation de ses procédures. Depuis août 2026, un système permet notamment l’enregistrement et la reconnaissance des membres en ligne, ainsi que le suivi du traitement des dossiers.
Mais cette première étape administrative ne constitue que le début. Le doctorant Nguyên Thai Binh, enseignant à l’Académie des postes et télécommunications, estime que la compétitivité d’un centre financier dépend de plus en plus de la qualité de son infrastructure numérique et de sa capacité à fonctionner de manière intégrée. "La simple numérisation de services isolés ne suffit pas", souligne-t-il.
Il propose une architecture financière "ouverte" dans laquelle banques, sociétés de valeurs mobilières, assureurs, entreprises technologiques et autorités se connectent selon des standards communs. Trois priorités sont mises en avant : paiements transfrontaliers, identité numérique et infrastructure de données reposant sur le cloud et l’intelligence artificielle.
Mais Nguyên Thai Binh insiste aussi sur la "gouvernance de la donnée". Celle-ci doit être considérée comme une ressource "stratégique", notamment pour le développement de la finance intégrée, la gestion des actifs numériques et les services à forte valeur ajoutée. Cette exploitation doit toutefois aller de pair avec la protection de la vie privée, la cybersécurité et les outils de surveillance des risques.
Le Professeur associé et Docteur Nguyên Huu Huân ajoute une autre dimension : les investisseurs attendent des centres de données performants, des capacités de calcul adaptées à l’IA, une alimentation électrique stable et des réseaux de télécommunications répondant aux standards internationaux. Les technologies de registre distribué et la numérisation des actifs doivent, elles aussi, être associées à des mécanismes d’identification, de conservation, de surveillance et de règlement des différends.
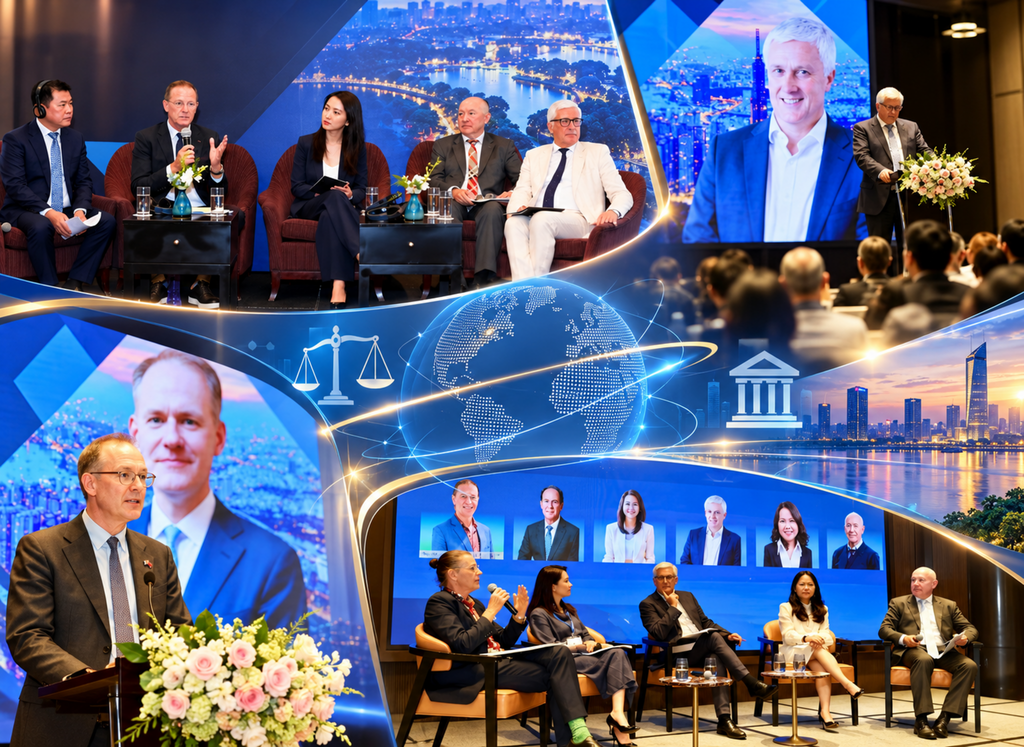 |
| Vue d’ensemble de la conférence Loseby 2026, organisée par la Chambre de commerce britannique au Vietnam (BritCham Vietnam). |
| Photos : BTC/CVN |
La technologie ne peut donc pas fonctionner séparément du droit. C’est précisément l’enjeu du mécanisme de sandbox réglementaire. Nguyên Duy Hiêu, directeur général d’EY Law Vietnam, avertit que les expérimentations doivent être "étroitement articulées avec les règles relatives à l’investissement, à la banque, aux changes, à la fiscalité, aux données et à la lutte contre le blanchiment". Le sandbox doit simultanément permettre l’innovation et préserver la capacité de gestion des risques, condition de la confiance des investisseurs internationaux.
La même recherche d’équilibre apparaît dans le domaine judiciaire. La Résolution No222/2025/QH15 a posé les bases du VIFC et la Loi No150/2025/QH15 a créé un tribunal spécialisé, opérationnel depuis le 1er janvier 2026. Mais, comme l’a montré le cycle Loseby 2026, la question n’est plus seulement de savoir si une institution judiciaire existe. Elle porte sur sa capacité à traiter des transactions internationales complexes.
Le juge britannique Richard Snowden a notamment expliqué le rôle du common law dans la finance et le commerce internationaux. La question, soulignée dans les échanges, est de savoir comment intégrer certains de ses principes - jurisprudence, preuves, témoins experts, conduite contradictoire - dans le système vietnamien. La prévisibilité devient ici aussi importante que la flexibilité. Un centre financier doit pouvoir accueillir des produits nouveaux sans laisser s’installer une zone d’incertitude juridique.
 |
Le VIFC entre désormais dans une phase où la cohérence entre ses différentes composantes devient déterminante.
Pour le Professeur associé Ngô Minh Vu, deux conditions sont particulièrement importantes : un mécanisme de connexion maîtrisé avec l’économie nationale et une infrastructure de marché capable d’assurer l’émission, la négociation, la conservation et le règlement des actifs. Sans ces deux éléments, le centre risque de rester une "île" séparée de l’économie domestique.
Mais le marché ne fonctionne pas sans compétences. Le Professeur associé Nguyên Huu Huân souligne que le coût de la main-d’œuvre au Vietnam représente seulement environ un cinquième à un tiers de celui des centres développés, alors que la productivité du travail à Singapour serait environ huit fois supérieure à celle du Vietnam. L’avantage de coût doit donc être transformé en qualité et en capacité de service.
Le défi est considérable : Hô Chi Minh-Ville vise l’attraction de 50 centres de compétences mondiaux en dix ans, ce qui pourrait générer un besoin d’environ 150.000 travailleurs hautement qualifiés. Selon Nguyên Huu Huân, la formation ne peut pas se limiter à des stages courts. Les entreprises doivent participer à la définition des compétences, à la conception des programmes et à l’évaluation des résultats. Les futurs professionnels doivent également être confrontés aux données, aux technologies et aux situations réelles de transaction.
Le rôle de l’environnement physique ne doit pas non plus être sous-estimé. Lê Trong Hiêu, directeur senior de CBRE Vietnam, estime que la présence des banques, fonds d’investissement, assureurs et entreprises technologiques entraînera celle des cabinets de conseil, d’audit et de services juridiques, ainsi qu’une demande accrue en personnel qualifié et en bureaux adaptés.
Pour lui, les institutions financières recherchent davantage qu’un simple espace de travail : elles ont besoin de connectivité, de télécommunications redondantes, de bâtiments intelligents, de transports publics et d’un environnement répondant à leurs standards opérationnels. Il considère ainsi que le VIFC doit développer un écosystème complet - bureaux, transports, télécommunications, hébergement et services - pour retenir durablement les institutions et les talents.
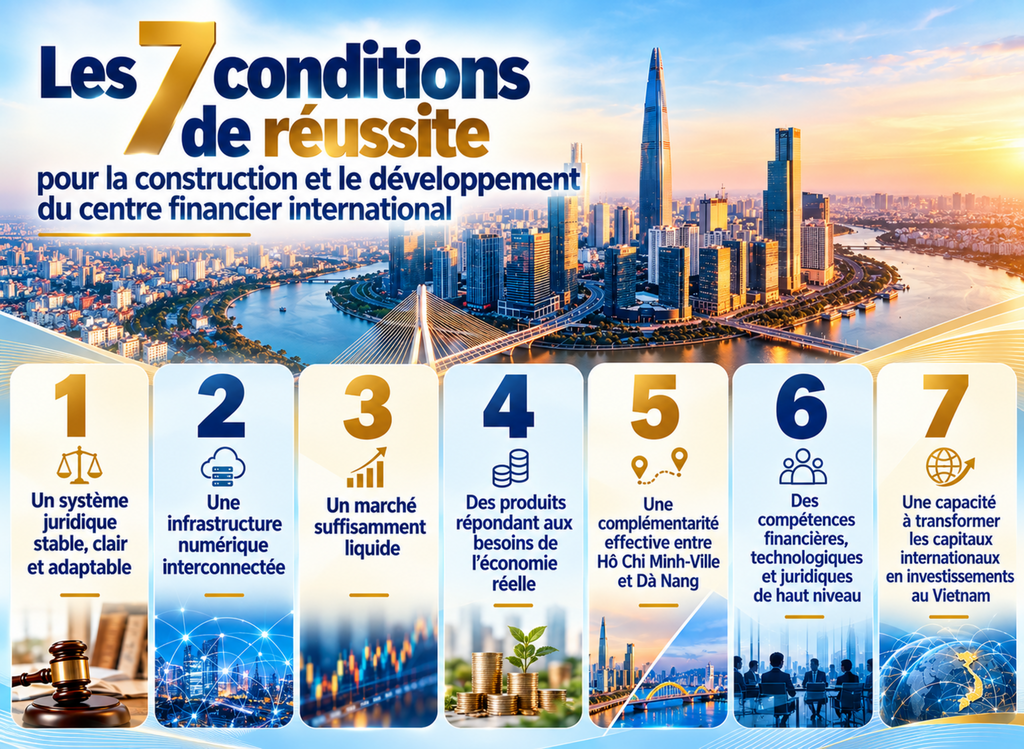 |
| Les 7 conditions de réussite pour la construction et le développement du centre financier international. |
| Photo d'illustration |
Le droit constitue une autre condition de fond. Andrew Oldland KC, spécialiste du droit commercial, estime que l’enjeu n’est pas de choisir entre tribunal et arbitrage, mais de concevoir deux mécanismes capables de fonctionner ensemble sans créer de chevauchements de compétence.
Le cas des garanties illustre cette difficulté. Lorsqu’un bien immobilier vietnamien sert de garantie à une transaction du VIFC, son traitement reste soumis au droit du lieu où se trouve le bien. La décision judiciaire doit donc pouvoir être connectée aux mécanismes d’enregistrement, de gestion et d’exécution des garanties.
Quant à lui, Dominic Scriven, président et fondateur de Dragon Capital, remarque que la condition fondamentale demeure la clarté, la cohérence et la prévisibilité du droit. Elles permettent aux entreprises de planifier à long terme et de prendre la décision de s’engager financièrement au Vietnam.
Cette confiance devra finalement être mesurée par des situations très concrètes : un contrat est-il effectivement protégé ? Une garantie peut-elle être réalisée ? Une sentence arbitrale peut-elle être exécutée ? Un différend peut-il être réglé dans un délai raisonnable ? C’est à ce niveau que les différentes infrastructures du VIFC se rejoignent.
 |
| Le VIFC, un nouveau canal reliant les capitaux internationaux aux besoins de l’économie vietnamienne. |
| Photo d’illustration |
Le VIFC se tourne désormais vers une nouvelle phase, où son ambition doit désormais se traduire en fonctionnement concret. Les engagements annoncés, les institutions attirées et les infrastructures en construction ne constituent que les premiers maillons d’une chaîne beaucoup plus exigeante. Le véritable indicateur sera la capacité à faire émerger des produits, des transactions et des financements qui répondent aux besoins de l’économie vietnamienne. D’ici à 2035, le défi sera donc moins de bâtir un centre financier supplémentaire que de faire fonctionner un réseau cohérent, capable d’associer capitaux internationaux, innovation, liquidité, sécurité juridique et économie réelle. Le succès du VIFC se mesurera finalement à ce qui circule effectivement à travers cette architecture : les capitaux, les services, les transactions et, au bout de la chaîne, les investissements qui contribuent au développement du Vietnam.
Synthèse : Hông Anh/CVN